Domain knochenkleber.de kaufen?
Wir ziehen mit dem Projekt
knochenkleber.de um.
Sind Sie am Kauf der Domain
knochenkleber.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain knochenkleber.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Anfangsbestände
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
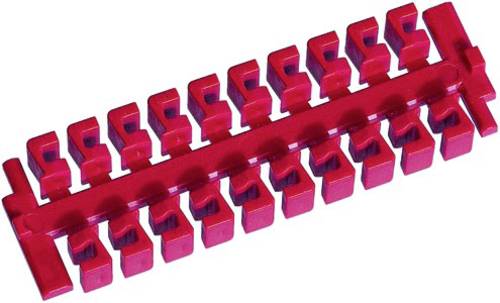
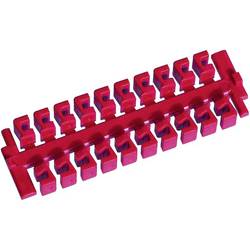
Fixierung 09140009960 HARTING Inhalt: 1 St. FixierungHarting Han Verriegelungselement 09140009960 Abbildung ähnlich. Bitte achten Sie auf die technischen Daten und die EAN des Produkts. Hersteller:HartingBezeichnung:Han Verriegelungselement f. GelenkrahmenTyp:09140009960Art des Zubehörs/Ersatzteils:sonstige Harting Han Verriegelungselement 09140009960: weitere Details Fixierung, für Han-Modular Gelenkrahmen, Kunststoff, 20 Stück am Block EAN: 5713140018846 Geliefert wird: Harting Han Verriegelungselement f. Gelenkrahmen 09140009960, Verpackungseinheit: 1 Stk., EAN: 57131400188469,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **

Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
Wie beeinflusst Beize die Adhäsion von Klebstoff?
Beize kann die Adhäsion von Klebstoff beeinflussen, indem sie die Oberfläche des zu klebenden Materials vorbereitet. Durch das Auftragen von Beize wird die Oberfläche gereinigt, entfettet und möglicherweise auch aufgeraut, was die Haftung des Klebstoffs verbessert. Die Beize kann auch dazu beitragen, dass der Klebstoff besser in die Oberfläche eindringt und somit eine stärkere Verbindung entsteht. **
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
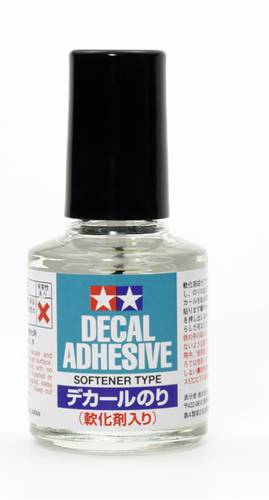
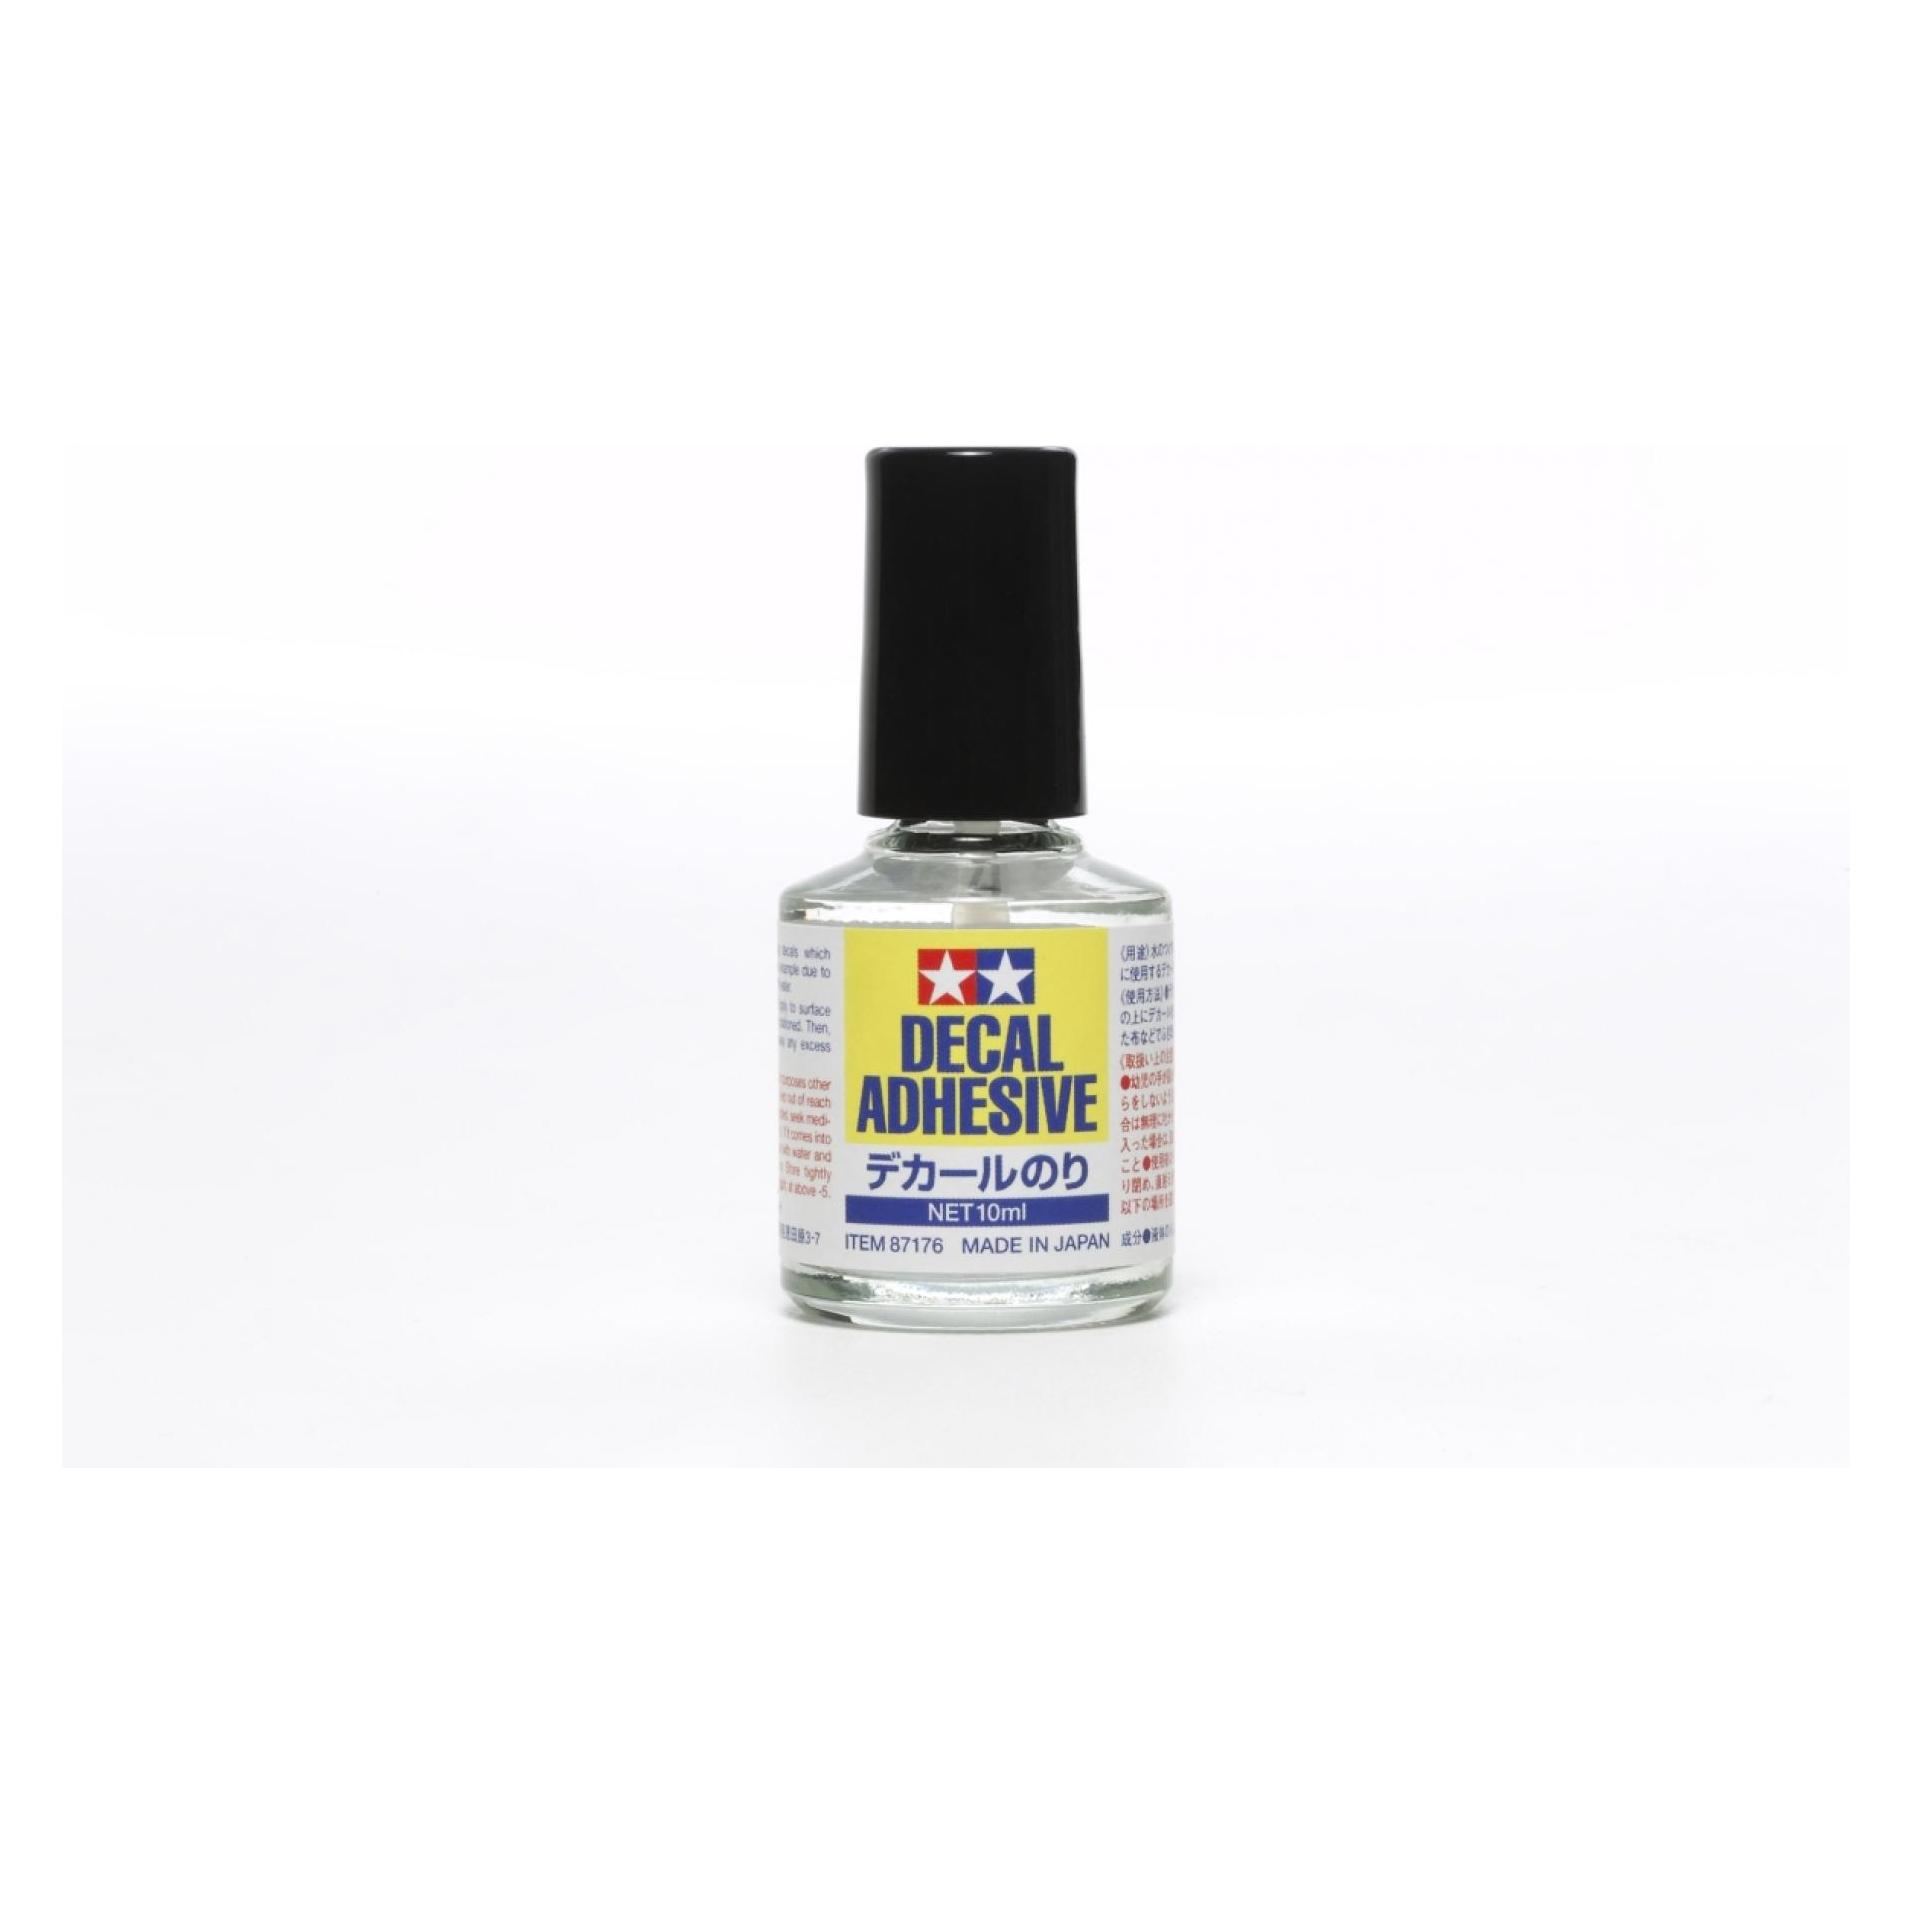
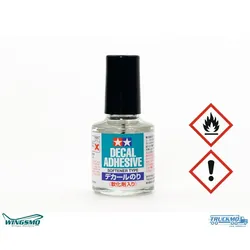
Tamiya Haftmittel 10ml Fixierung 300087193 1St."Decal Adhesive" - Das Haftmittel für Nassschiebedekore die zu lange im Wasserbad eingeweicht oder vergessen wurden. Tragen Sie hierzu mit dem enthaltenen Applikator direkt auf das Modell "Decal Adhesive" auf und platzieren das Dekor, das die Haftkraft verloren hat. Nach dem Aufbringen des Dekors kann das überschüssige Haftmittel mit Wasser wieder entfernt werden.3,53 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
Ähnliche Suchbegriffe für Anfangsbestände
-
Fixierung 09140009960 HARTING Inhalt: 1 St. FixierungHarting Han Verriegelungselement 09140009960 Abbildung ähnlich. Bitte achten Sie auf die technischen Daten und die EAN des Produkts. Hersteller:HartingBezeichnung:Han Verriegelungselement f. GelenkrahmenTyp:09140009960Art des Zubehörs/Ersatzteils:sonstige Harting Han Verriegelungselement 09140009960: weitere Details Fixierung, für Han-Modular Gelenkrahmen, Kunststoff, 20 Stück am Block EAN: 5713140018846 Geliefert wird: Harting Han Verriegelungselement f. Gelenkrahmen 09140009960, Verpackungseinheit: 1 Stk., EAN: 57131400188469,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Kerbl ClawFix Haftmittel, Klauenbad 4 l (Pferd), TierhygieneDas ClawFix Haftmittel ist ein essentielles Produkt für die effektive Anwendung von Fussbädern bei Schafen und Rindern. Es wurde speziell entwickelt, um die Haftung von Fussbadmitteln zu verbessern und deren Wirksamkeit zu steigern. Durch die Zugabe dieses Haftmittels wird die Behandlung von Klauenerkrankungen optimiert, was zu einer besseren Gesundheit der Tiere beiträgt. Die Anwendung ist unkompliziert: Es wird empfohlen, 100 ml des Haftmittels auf 100 Liter Fussbadlösung zu dosieren. Mit einem Inhalt von 4 Litern ist dieses Produkt ideal für landwirtschaftliche Betriebe und Tierhaltungen, in denen regelmässige Fussbäder notwendig sind, um die Klauengesundheit zu fördern. ClawFix ist somit ein unverzichtbares Hilfsmittel für Tierhalter, die Wert auf die Gesundheit ihrer Tiere legen. - Verbessert die Haftung von Fussbadmitteln - Optimiert die Behandlung von Klauenerkrankungen - Einfache Dosierung für eine effektive Anwendung.31,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
-
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
-
Wie beeinflusst Beize die Adhäsion von Klebstoff?
Beize kann die Adhäsion von Klebstoff beeinflussen, indem sie die Oberfläche des zu klebenden Materials vorbereitet. Durch das Auftragen von Beize wird die Oberfläche gereinigt, entfettet und möglicherweise auch aufgeraut, was die Haftung des Klebstoffs verbessert. Die Beize kann auch dazu beitragen, dass der Klebstoff besser in die Oberfläche eindringt und somit eine stärkere Verbindung entsteht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.